当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
『アトレーに乗り換えたら、保険料って上がるの?下がるの?』。見積もりを取る前に、だいたいの感覚はつかんでおきたいですよね。
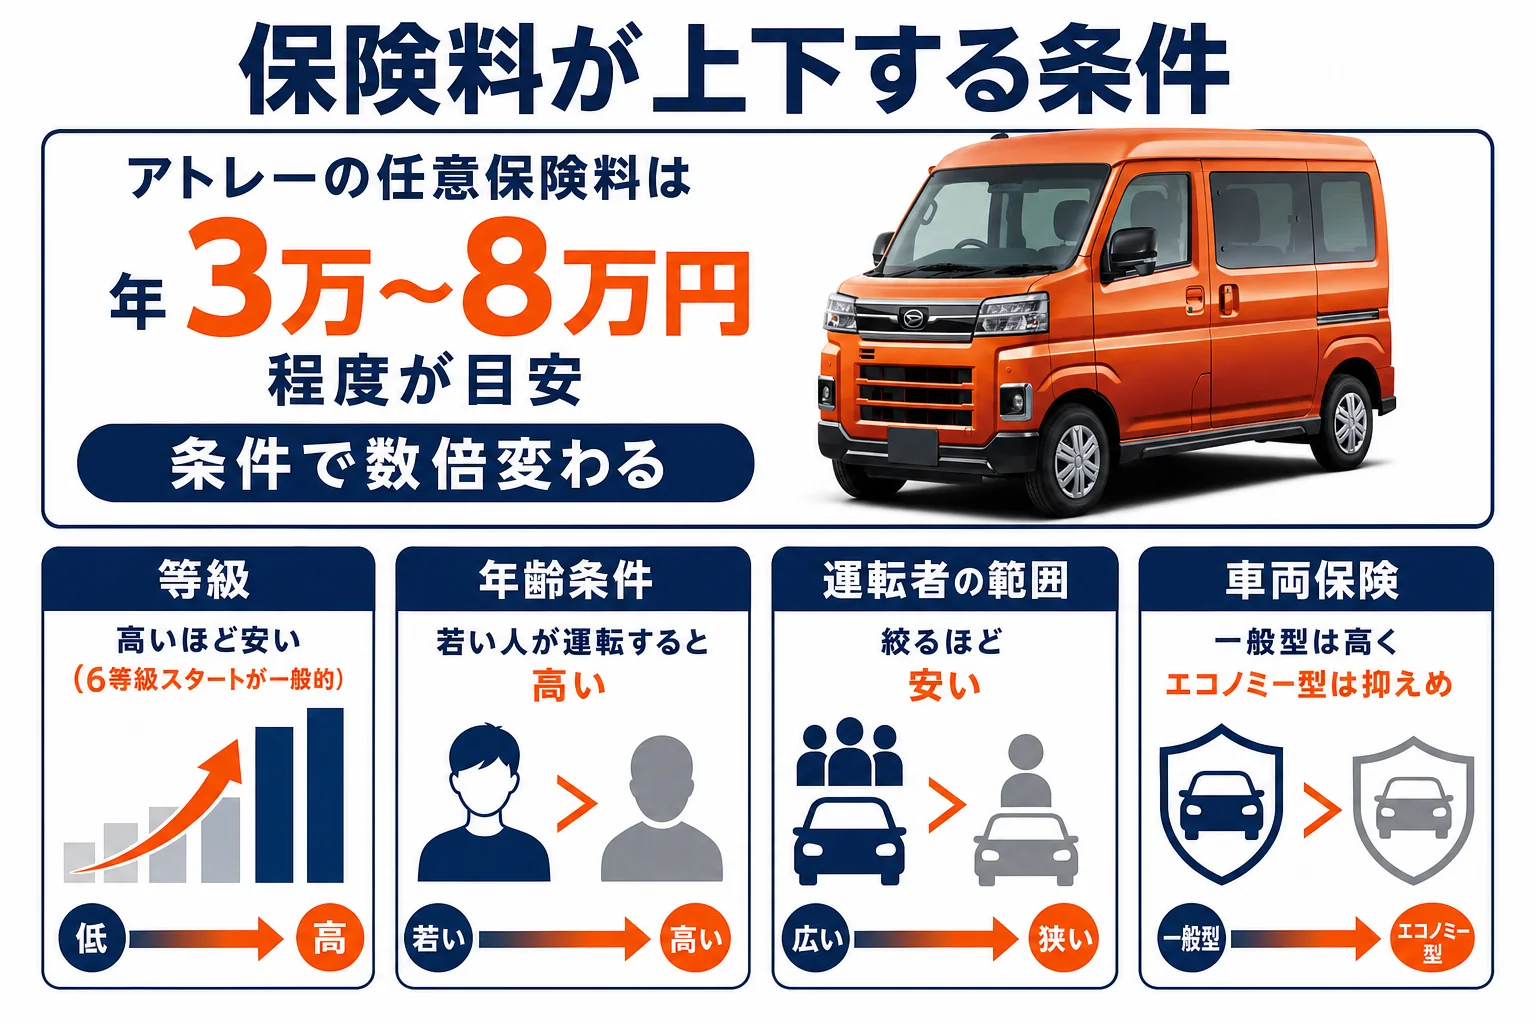
結論から言うと、アトレーの任意保険料は年3万〜8万円程度がひとつの目安です。ただし、等級や年齢、車両保険の付け方で数倍変わるので、この幅に入らない方も少なくありません。
この記事を読めば、保険料が何で決まるかと、自分でできる下げ方が分かります。
アトレーの任意保険料はいくらくらい?
アトレーの任意保険料は、条件しだいで年3万〜8万円程度が目安です。若い方が運転する、車両保険を一般型で付ける、といった条件ではさらに上がります。
『もっとはっきりした金額が知りたい』と思いますよね。ただ、実は任意保険は同じ車でも人によって金額がまったく違うんです。
そこで、よくある条件ごとに「高くなりやすいか、安くなりやすいか」を並べてみました。
| 条件の例 | 保険料の傾向 | 理由 |
|---|---|---|
| 40代・20等級・本人夫婦限定・車両保険なし | 安め | 等級が高く、運転する人が限られる |
| 40代・20等級・車両保険(エコノミー型)あり | 中くらい | 車両保険の分が上乗せ |
| 30代・12等級・家族限定・車両保険(一般型)あり | 高め | 等級が中間で、補償が広い |
| 20代前半・6等級・車両保険(一般型)あり | かなり高め | 年齢条件と等級の両方で上がる |
金額は保険会社や地域でも変わります。この記事では、数字を1つに決めつけずに「何で上下するか」を中心に見ていきますね。
維持費全体の中で保険がどれくらいの重さかは、アトレーの維持費は年間いくら?で内訳ごとに出しています。
4ナンバーのアトレーは保険で何が違う?
ここが、アトレーならではのポイントです。
アトレーは4ナンバーの軽貨物です。保険の区分も「自家用軽四輪貨物車」になり、軽乗用車とは別の扱いになります。
| 項目 | アトレー(4ナンバー軽貨物) | 5ナンバーの軽乗用車 |
|---|---|---|
| 保険の区分 | 自家用軽四輪貨物車 | 自家用軽四輪乗用車 |
| 型式ごとの料率クラス | 使われないのが一般的 | 型式ごとにクラスがある |
| 乗用車向けの一部の割引 | 対象外の場合がある | 対象になる場合がある |
| 等級の引き継ぎ | 引き継げるのが一般的 | 引き継げる |
軽乗用車には、型式ごとに事故の起こりやすさを反映した「料率クラス」があります。一方、軽貨物にはこの仕組みが使われないのが一般的です。
そのため、同じような条件でも、軽乗用車から乗り換えると保険料が上がる場合も下がる場合もあります。『軽から軽だから同じでしょ』と思わずに、見積もりで確かめてみてください。
ネットで見積もる時、車名だけで選ぶと乗用車の区分で計算されてしまうことがあります。アトレーの型式(3BD-S700V/3BD-S710Vなど)と、初度登録年月を入れて見積もりましょう。
先代のアトレーワゴン(S321G/S331G)は5ナンバーの軽乗用車です。中古で先代を買う場合は、保険の区分も軽乗用車になります。
グレードや4WDで保険料は変わる?
『RSとXで保険料は違うの?』と気になる方もいますよね。
対人・対物などの賠償の部分は、グレードによる差は小さいのが一般的です。差が出やすいのは車両保険で、車両価格が高いほど保険金額が上がり、保険料も上がります。
| グレード(2026年6月改良後・税込) | 2WD | 4WD |
|---|---|---|
| X | 1,738,000円 | 1,892,000円 |
| RS | 1,859,000円 | 2,013,000円 |
| デッキバン | 2,101,000円 | 2,255,000円 |
車両保険を付ける場合は、デッキバンの4WDがいちばん保険金額が高くなりやすい組み合わせです。オプションを多く付けた場合も、その分を保険金額に含めるかどうかで保険料が変わります。
保険料が決まる5つの条件
保険料は、主に次の5つの条件で決まります。ひとつずつ見ていきましょう。
| 条件 | 内容 | 保険料への影響 |
|---|---|---|
| ノンフリート等級 | 1〜20等級。無事故で毎年上がる | 大きい |
| 運転者の年齢条件 | 全年齢・21歳以上・26歳以上など | 大きい |
| 運転者の範囲 | 本人限定・夫婦限定・家族限定・限定なし | 中くらい |
| 車両保険 | なし・エコノミー型・一般型、免責金額 | 大きい |
| 使用目的 | 日常・レジャー/通勤・通学/業務 | 中くらい |
等級は保険料のいちばん大きな決め手
初めて保険に入る時は、6等級からスタートするのが一般的です。事故がなければ1年ごとに1等級ずつ上がり、20等級まであります。
2台目の車として入る場合は、条件を満たすと7等級から始められる「セカンドカー割引」を使える会社もあります。家族がすでに長く無事故で保険に入っている方は、確かめてみてください。
逆に、事故で保険を使うと等級は下がります。小さな修理なら保険を使わずに自分で払ったほうが、翌年以降の保険料を含めると得になることもあります。修理の見積もりが出たら、保険会社に「使った場合と使わない場合」の差を聞いてみるのがおすすめです!
年齢条件と運転する人の範囲
運転する人の年齢が若いほど、保険料は上がります。年齢の区分は保険会社によって違うので、見積もりの時に選べる区分を見ておきましょう。
「たまに子どもが運転するかも」と、なんとなく範囲を広げている方もいますよね。実際に運転する人に合わせて絞るだけで、保険料が下がることがあります。
仕事の荷物運びなどでアトレーを使う方は、使用目的を「業務」にする必要があります。黒ナンバー(軽貨物運送の事業用)は自家用とは別の扱いなので、事業用として保険会社に相談してください。
車両保険は付けるべき?
『車両保険って、付けたほうがいいの?』。ここは迷う方が多いですよね。
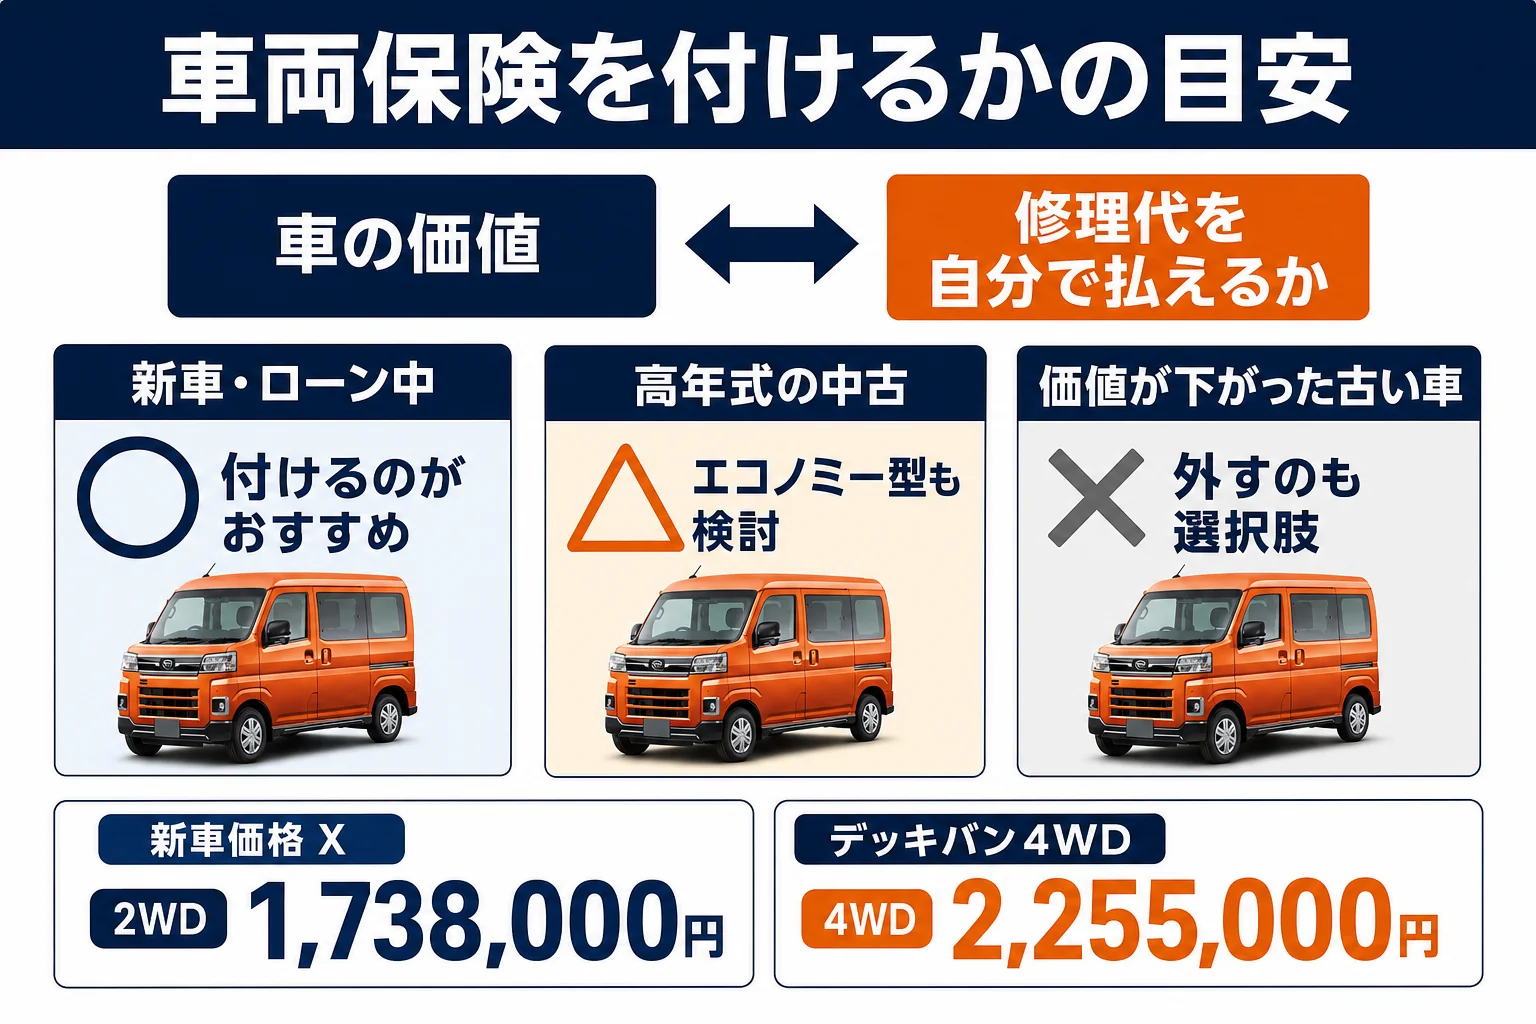
考え方の目安は、「車の価値」と「修理代を自分で払えるか」です。
アトレーの新車価格は、X 2WDで1,738,000円、デッキバン4WDで2,255,000円です(2026年6月改良後・メーカー希望小売価格・消費税込)。新車や高年式のうちは車の価値が高いので、車両保険を付けておくと安心です。
| 車の状態 | 車両保険の考え方 | 理由 |
|---|---|---|
| 新車・ローン残債がある | 付けるのがおすすめ | 全損時にローンだけ残るのを防ぐ |
| 高年式の中古 | エコノミー型も検討 | 保険料を抑えつつ、大きな事故に備える |
| 年式が古く価値が下がった | 外すのも選択肢 | 保険金より保険料のほうが重くなりやすい |
車両保険は、一般型とエコノミー型で補償の範囲が違います。一般型は自損事故や当て逃げも対象になりますが、そのぶん保険料が高くなります。
免責金額(自己負担額)を上げると、保険料は下がります。小さな傷は自分で直すと決めて、免責を5万円や10万円に設定する方法もあります。
アトレーは荷物の積み下ろしや狭い道での取り回しなど、仕事や趣味で気軽に使われることが多い車です。こすり傷が増えやすい使い方なのか、きれいに乗りたいのかでも、車両保険の選び方は変わってきます。
- 大きな事故でも修理代や買い替え費用に備えられる
- ローン中でも全損時の負担を抑えられる
- 自然災害(台風や洪水など)にも備えられる
- 保険料が大きく上がる
- 使うと等級が下がり、翌年以降の保険料が上がる
- 古い車では受け取れる金額が小さくなる
アトレーの保険料を下げる7つの方法
ここからは、自分でできる下げ方です。ひとつずつ当てはまるか見てみてください。
- 運転する人の範囲を、本人・夫婦など実際に運転する人に絞る
- 年齢条件を、運転する人の中でいちばん若い人に合わせて設定する
- 車両保険をエコノミー型にする、または免責金額を上げる
- 使用目的を実態に合わせる(通勤で使わないなら日常・レジャー)
- 年間の走行距離が少ないなら、距離区分のある保険会社を比べる
- 満期の早めに見積もりを取り、早期契約の割引を使う
- ダイレクト型(ネット契約)の保険と、代理店型の保険を比べる
いちばん効きやすいのは、運転者の範囲と年齢条件、そして車両保険です。この3つを見直すだけで、保険料が大きく変わることがあります。
例えば、家族でこんな会話をしたことはありませんか。
「子どもが家を出たから、もう運転しないよね」
「じゃあ、次の更新で家族限定から夫婦限定に変えてみようか」
家族の状況が変わったタイミングは、保険を見直すいいチャンスです!
もうひとつ見落としやすいのが、同じ保険会社で何年も自動更新しているケースです。補償が今の暮らしに合っているか、年に一度は証券を開いて見てみてください。
対人賠償と対物賠償は「無制限」にしておくのが一般的です。保険料を下げたいからといって、ここを削るのはおすすめしません。
保険料だけでなくガソリン代も含めて節約したい方は、アトレーの実燃費はどれくらい?も参考にしてみてください。
アトレーに乗り換える時の保険の手続き
今の車からアトレーに乗り換える時は、「車両入替」という手続きをします。等級はそのまま引き継げるのが一般的です。
- 納車日が決まったら、今の保険会社に車両入替を連絡する
- アトレーの車検証の情報(型式・登録番号・初度登録年月)を伝える
- 保険料の差額を確かめ、必要なら補償内容を見直す
- 納車日から新しい車に補償がかかっているかを確認する
車両入替は、納車の前に準備しておくのがおすすめです。納車日に補償が切れていると、帰り道の事故に備えられません。
『乗り換えのついでに、保険会社も変えたい』という方もいますよね。その場合は、今の保険の満期日と等級を確かめてから、新しい保険会社で見積もりを取ってみてください。
満期の途中で解約して乗り換えると、等級の進み方に影響する場合があります。切り替えるタイミングは、新しい保険会社に相談してから決めると安心です。
新車の値引きや総額の考え方はアトレーの値引き相場と限界額、税金についてはアトレーの軽自動車税と重量税で詳しく解説しています。
- 損害保険料率算出機構:型式別料率クラスなど保険料の仕組み
- 国土交通省「自賠責保険(共済)」:自賠責の補償内容と保険料
よくある質問
アトレーの任意保険料は年間いくらくらいですか?
条件しだいで年3万〜8万円程度がひとつの目安です。若い方が運転する場合や、車両保険を一般型で付ける場合はさらに高くなります。正確な金額は見積もりで確かめてください。
4ナンバーのアトレーは保険料が高いですか?
一概には言えません。軽貨物は軽乗用車と保険の区分が違うため、同じ条件でも高くなる場合と安くなる場合があります。車検証の型式で見積もるのが確実です。
軽乗用車からアトレーに乗り換えても、等級は引き継げますか?
車両入替の手続きをすれば、等級は引き継げるのが一般的です。納車日が決まったら、早めに保険会社へ連絡しておきましょう。
仕事でアトレーを使う場合、保険はどうすればいいですか?
仕事で使うなら、使用目的を「業務」にします。軽貨物運送の黒ナンバー(事業用)は自家用とは扱いが違うので、事業用として保険会社に相談してください。
車両保険は必要ですか?
新車やローンが残っている車なら、付けておくと安心です。年式が古く車の価値が下がってきたら、エコノミー型にする、外すといった見直しも考えてみてください。
まとめ
- アトレーの任意保険料は、条件しだいで年3万〜8万円程度が目安
- 4ナンバー軽貨物は、軽乗用車と保険の区分が違う
- 見積もりは車検証の型式と初度登録年月で行う
- 保険料を大きく左右するのは、等級・年齢条件・運転者の範囲・車両保険
- 家族の状況が変わった時と乗り換えの時は、補償を見直すチャンス
- 対人・対物賠償は無制限のまま、ほかの条件で調整する
コメント