当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ディーラーで「残クレなら月々2万円台ですよ」と言われて、心が動いた方も多いはずです。ただ、月々が安いぶん、どこかで帳尻が合っているのでは、と気になりますよね。
結論から言うと、アトレーの残クレは「最後に買い取る」なら通常ローンより総額が高くなり、「5年後に返す」なら売却相場しだいで得にも損にもなります。
この記事を読めば、自分の乗り方で残クレを選んでいいのか、数字で判断できるようになります。
残クレってどんな仕組み?月々が安くなる理由
残クレは「残価設定型クレジット」の略です。数年後の下取り額(残価)を先に決めて、それを差し引いた残りを分割で払う方法なんです。
例えば乗り出し205万円の車で、5年後の残価を70万円と置いたとします。月々で払うのは、おおまかに205万円から70万円を引いた分と、その金利です。
借りる額が減ったように見えるので、月々はぐっと下がります。ここが残クレの一番の魅力ですね。
残クレの月々が安いのは、残価の70万円を「最後まで払っていない」からです。残価の分にも金利はかかり続けるので、最後に買い取ると総額は通常ローンより高くなります。
満了時の選び方は、だいたい次の3つです。
| 満了時の選択 | やること | お金の動き |
|---|---|---|
| 返す | 車を販売店に返却する | 査定で残価を下回った分や、走行距離・傷の精算がある |
| 買い取る | 残価を一括か再ローンで払う | 残価70万円(再ローンならさらに金利) |
| 乗り換える | 新しい車で再び契約する | 査定額と残価の差額を次の契約に持ち込む |
『返せばいいなら、損はしないんじゃ…』と思いますよね。ここに落とし穴があるので、次の章から数字で見ていきます。
ローン全般の基本はアトレーのローン月々いくら?頭金別シミュレーションで詳しく書いています。
通常ローンと残クレ、月々と総額はいくら違う?
ここからは計算の例です。条件をそろえるため、次のように置きました。
- 車種: アトレーRS 2WD(2026年6月改良後のメーカー希望小売価格・消費税込 1,859,000円)
- 乗り出し: 諸費用やオプション込みで約205万円(仮)
- 頭金: なし
- 期間: 5年(60回)
- 金利: 実質年率3.9%(仮)
- 残価: 5年後70万円(仮)
金利と残価は、販売店やキャンペーンでよく見かける水準を仮に置いた数字です。実際の見積もりでは、ここを自分の数字に置き換えてみてください。
| 払い方 | 月々 | 5年間の支払い | 最後の支払い | 総支払額 |
|---|---|---|---|---|
| 一括(現金) | なし | なし | なし | 約205.0万円 |
| 通常ローン 5年 | 約37,700円 | 約226.0万円 | なし | 約226.0万円 |
| 残クレ 5年(返す) | 約27,100円 | 約162.5万円 | 精算があれば別途 | 約162.5万円(車は残らない) |
| 残クレ 5年(買い取る) | 約27,100円 | 約162.5万円 | 残価70万円 | 約232.5万円 |
月々は残クレのほうが約1万円安いです。ただ、買い取るところまで行くと、通常ローンより約6.5万円高くなります。
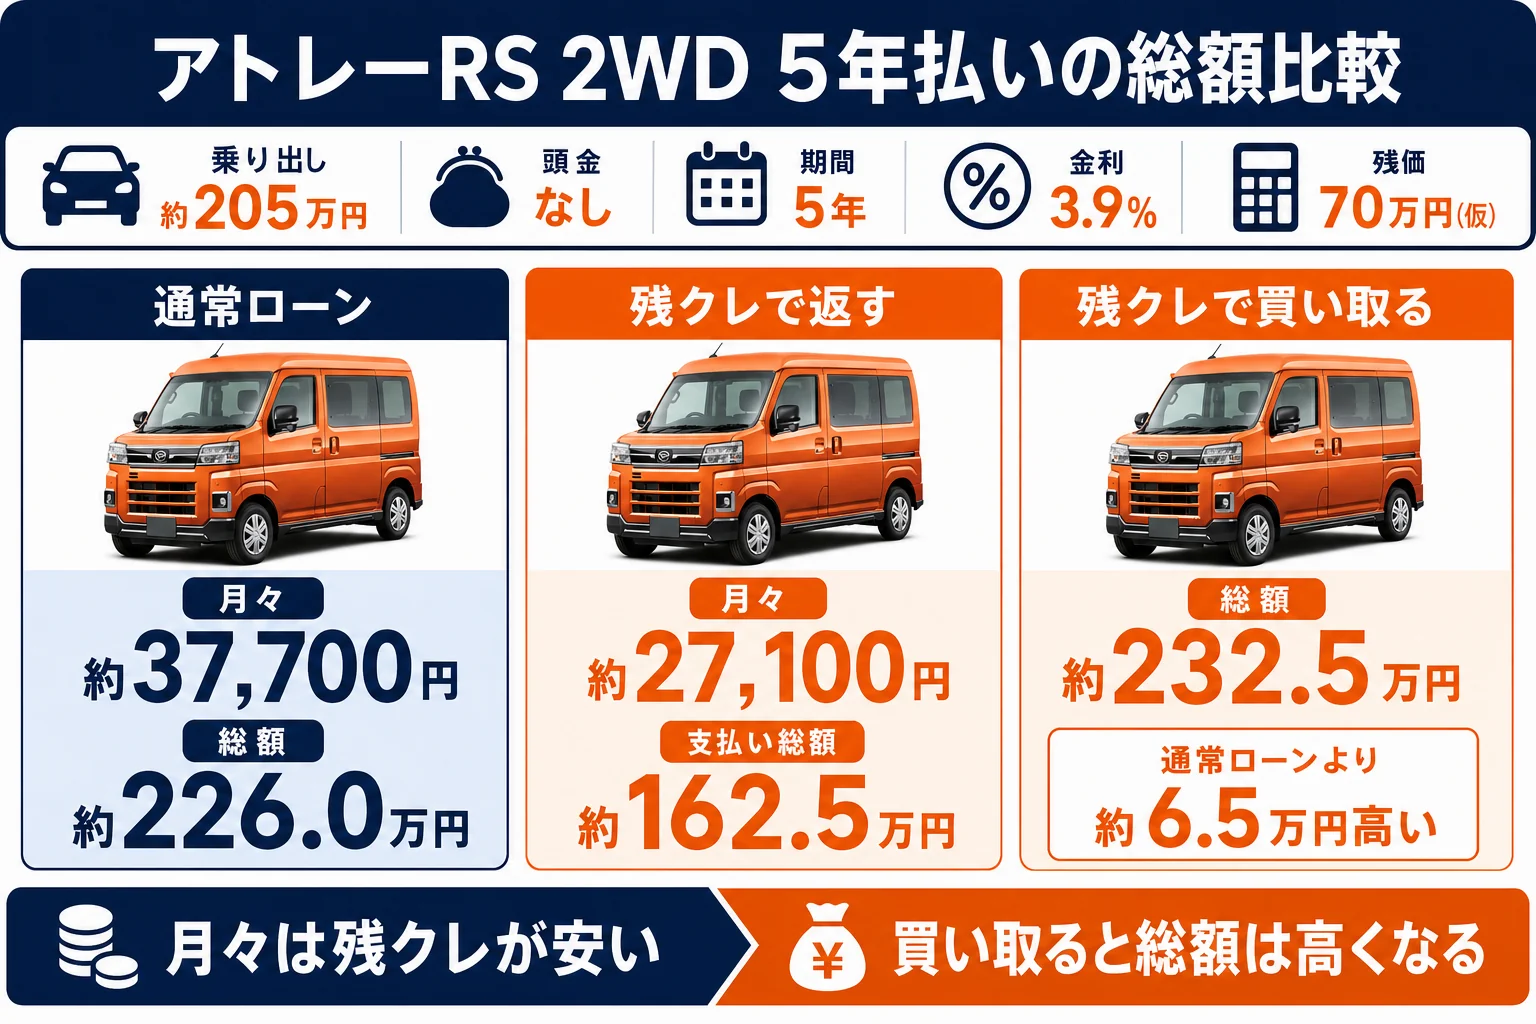
差の6.5万円は、残価70万円にも5年間ずっと金利がかかっていた分なんです。月々の安さは、その金利を後ろへ回した結果だと考えると分かりやすいですよね。
月々は元利均等で計算した概算です。実際の契約では、初回の支払額の端数や、手数料の扱いで数百円から数千円ずれます。比べる時は、見積書の「支払総額」の欄を並べるのが確実です。
「返せば得」は本当?5年後の売却額で答えが変わる
では、5年後に返す場合はどうでしょう。比べる相手は「通常ローンで買って、5年後に自分で売る」パターンです。
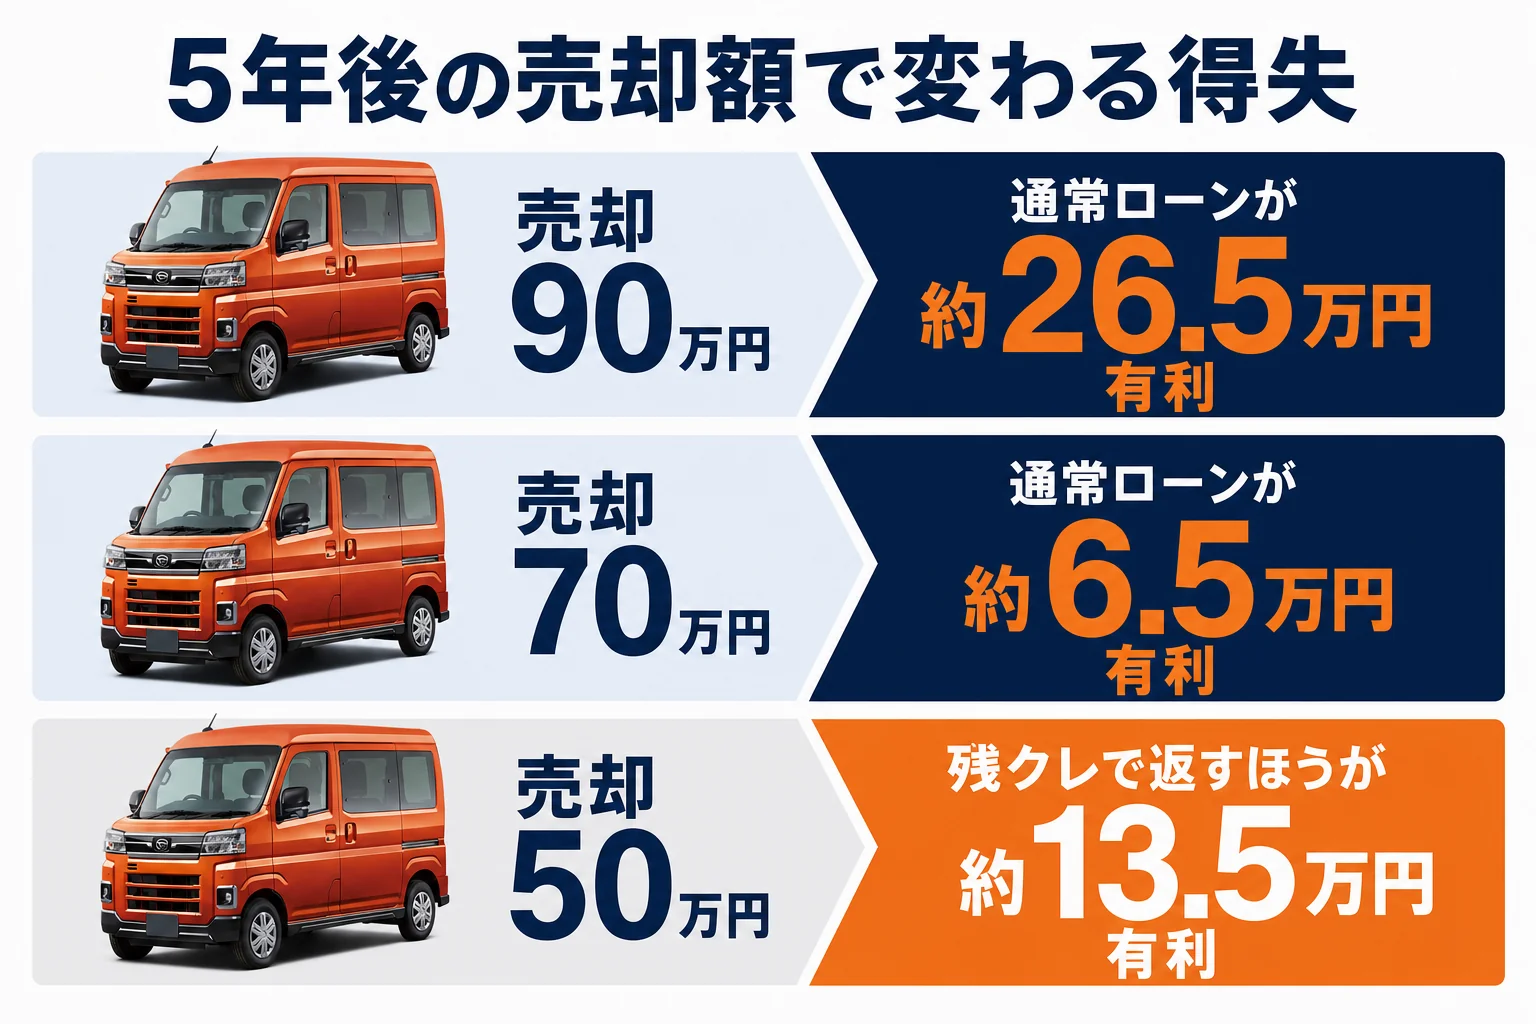
通常ローンで買った人は、5年後に車を売ればお金が戻ってきます。手元に残る実質の負担は、ローン総額から売却額を引いた分ですね。
| 5年後に売れた額 | 通常ローンで買って売る(実質負担) | 残クレで返す(支払い済み) | 差 |
|---|---|---|---|
| 90万円 | 約136.0万円 | 約162.5万円 | 通常ローンが約26.5万円有利 |
| 70万円(残価と同じ) | 約156.0万円 | 約162.5万円 | 通常ローンが約6.5万円有利 |
| 50万円 | 約176.0万円 | 約162.5万円 | 残クレが約13.5万円有利 |
ここが大事なところです。売却額が残価を上回るほど、通常ローンのほうが有利になります。
逆に、相場が下がって残価を割り込んだ時は、残クレの「残価の保証」が効きます。残クレは、値落ちのリスクを販売店側に預ける契約でもあるんです。
アトレーは中古でも人気のある車で、荷室の広さから仕事にもレジャーにも需要があります。年式の割に値落ちしにくいと言われることが多い車種です。
とはいえ5年後の相場を正確に読める人はいません。売却の目安はアトレーのリセールバリューやアトレーの買取相場で傾向を見てみてください。
残価が保証されるのは、契約の条件を守った場合です。走行距離の上限を超えたり、内外装に大きな傷や改造があったりすると、返す時に追加の精算が求められます。荷物を積む機会が多いアトレーは、荷室の傷や汚れが査定に響きやすい車でもあります。
アトレーで残クレが向く人・向かない人
アトレーは使い方の幅が広い車です。だからこそ、残クレとの相性は人によってはっきり分かれます。
『月々を抑えたいけど、仕事にも使うし…』と迷う方も多いはずです。先に、向き不向きを並べておきますね。
- 3年か5年で新しい車に乗り換えるつもり
- 走る距離が毎年ほぼ同じで、上限を超えにくい
- 内装はほぼノーマルのまま乗る
- 月々の支払いをとにかく平らにしたい
- 10年近く乗り続ける予定
- 車中泊や釣りで荷室を汚しがち、棚やボードを固定したい
- 年に何万kmも走る仕事で使う
- リフトアップや社外ホイールで自分好みにしたい
アトレーを選ぶ人は、車中泊や荷室のカスタムを楽しむ方も多いですよね。ベッドキットや有孔ボードを付けるなら、原状回復が必要かどうかを契約前に聞いておきましょう。
例えばこんなやりとりです。
「荷室に棚を付けたいんですが、残クレでも大丈夫ですか?」
「ネジ穴を開けない物なら、返却時に外していただければ問題ありません。」
販売店によって答えが違うので、口頭ではなく書面の条件で確認しておくと安心です。荷室カスタムの方法はアトレーの荷室カスタムでまとめています。
残クレを組む前に確認したい5つのこと
残クレの見積もりをもらったら、月々の金額より先に見てほしい項目があります。
- 実質年率(金利)は何%か。通常ローンと同じ率か
- 残価はいくらで、それは車両価格の何%か
- 走行距離の上限は月何kmか、超えたら1kmいくらか
- 返却時に精算される傷・汚れの基準は何か
- 途中で解約や売却をしたい時、どうなるか
金利は特に大事です。残クレは残価にも金利がかかるので、金利が1%上がるだけで総額の差が広がります。
| 金利(仮) | 残クレ 5年の月々 | 買い取った時の総額 | 通常ローン 5年の総額 |
|---|---|---|---|
| 3.9% | 約27,100円 | 約232.5万円 | 約226.0万円 |
| 4.9% | 約28,300円 | 約239.6万円 | 約231.6万円 |
金利が1%違うと、残クレで買い取った時の総額は約7万円変わります。低金利のキャンペーンがある時期なら、残クレの弱点がかなり小さくなりますね。
- 同じグレード・同じオプションで、通常ローンと残クレの両方の見積もりをもらう
- 支払総額の欄を横に並べて、差がいくらかを見る
- 残価と走行距離の上限が自分の乗り方に合うかを確かめる
- 別の販売店でも同じ条件で見積もりを取り、金利と値引きを比べる
ちなみに、残クレでも値引きは受けられます。車両の値引きが大きいほど借りる額が減るので、まず本体の値段を詰めるのが先です。交渉の順番はアトレーの値引き相場と限界額を見てから商談に行ってみてください。
アトレー買いたいドットコム
アトレーの値段、先に相場を見ておく
今の車の買取相場と、アトレーの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
3年と5年、どっちで組むのがいい?
残クレは3年か5年で組むのが一般的です。3年だと残価が高めに設定されるので、月々は5年とそれほど変わらないこともあります。
仮に3年後の残価を90万円と置いて計算してみます。金利は同じ3.9%です。
| 期間 | 残価(仮) | 月々 | 満了までの支払い | 買い取った時の総額 |
|---|---|---|---|---|
| 3年(36回) | 90万円 | 約36,800円 | 約132.6万円 | 約222.6万円 |
| 5年(60回) | 70万円 | 約27,100円 | 約162.5万円 | 約232.5万円 |
3年のほうが、期間が短いぶん金利の負担が小さくなります。そのかわり月々は1万円近く上がります。
実は、3年で返して乗り換えを続けると、毎回新しい車に乗れる反面、支払いが終わる時期が来ません。『ずっと払い続けるのはちょっと…』という方は、5年か、通常ローンのほうが気持ちが楽かもしれません。
アトレーの初回車検は新車から2年目、以降2年ごとです。3年で返すと、車検は1回受けることになります。車検費用の目安はアトレーの車検費用で確かめてみてください。
リースや通常ローンとの違いもまとめて見る
残クレと似た乗り方に、リース(サブスク)があります。どちらも「最後に車の価値を差し引く」点は同じです。
違うのは、税金や車検、メンテナンスが月額に入っているかどうかです。リースはそれらを含めた定額、残クレは車両の支払いだけ、という形が多いですね。
| 項目 | 通常ローン | 残クレ | リース |
|---|---|---|---|
| 車の名義 | 自分(所有権留保の場合あり) | 販売会社など | リース会社 |
| 月々に含まれるもの | 車両の分割 | 車両の分割(残価を除く) | 車両・税・車検などプランによる |
| カスタム | 自由 | 返却前提なら制限あり | 原則できない |
| 最後の支払い | なし | 残価を払うか返すか | 返却時の精算のみ |
| 向く人 | 長く乗る人 | 数年で乗り換える人 | 手続きをまとめたい人 |
アトレーの維持費は、軽自動車税が自家用で年5,000円と軽乗用より安めです。リースの定額に税金が含まれていても、そこでの差は大きくありません。
リースの月額と中身はアトレーをリース・サブスクで乗る場合の費用で比べています。どの払い方でも、最初に総額を並べてみることが一番の近道です。
- ダイハツ アトレー 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
よくある質問
アトレーの残クレは月々いくらくらいですか?
この記事の計算例(RS 2WD・乗り出し約205万円・頭金なし・5年・金利3.9%・残価70万円)では月々約27,100円でした。残価と金利の設定で大きく変わるので、見積書の数字で計算し直してみてください。
残クレは結局損なんですか?
最後に買い取るなら、残価にも金利がかかる分だけ通常ローンより総額は高くなります。返す場合は、5年後の売却相場が残価より高いか安いかで得失が変わります。
途中で残クレから通常ローンに切り替えられますか?
満了時に残価を再ローンで払う形は多くの販売店で選べます。途中での切り替えや一括返済の扱いは契約ごとに違うので、契約前に書面で確認しておきましょう。
4WDにすると残クレの月々はどれくらい上がりますか?
4WDは車両本体が一律15万4千円高くなります。残価の設定にもよりますが、5年・金利3.9%なら月々で2千円台後半ほど上がるのが目安です。
仕事で使っても残クレを組めますか?
自家用の4ナンバーとして使う分には組めることが多いです。ただ走行距離の上限を超えやすいので、年間の走行距離を伝えたうえで条件を確認しておくと安心です。
まとめ
- 残クレは残価を差し引いて払う方法。月々は安いが、残価にも金利がかかる
- RS 2WD(乗り出し約205万円・5年・3.9%)で、残クレを買い取ると通常ローンより約6.5万円高い
- 返す場合は、5年後の売却額が残価より高ければ通常ローン、低ければ残クレが有利
- 走行距離の上限と傷の精算、荷室カスタムの扱いは契約前に書面で確認する
- 見積もりは通常ローンと残クレの両方を、支払総額で並べて比べる
コメント