当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
アトレーが欲しいけれど、一括で払うのは厳しい。ローンにしたら毎月いくらになるのか、先に知っておきたいですよね。
結論から言うと、乗り出し200万円を頭金なし・5年・金利3.9%で組むと、月々は約3万7千円です。頭金を50万円入れると約2万8千円まで下がります。
この記事では、グレード別・頭金別・金利別に月々の額と利息の総額を表で比べていきます。
アトレーの価格はいくら?ローンの元になる金額
ローンの計算は、まず「いくら借りるか」から始まります。アトレーの車両本体価格は、2026年6月改良後のメーカー希望小売価格(消費税込・ダイハツ公式)で次のとおりです。
| グレード | 2WD(FR) | 4WD |
|---|---|---|
| X | 1,738,000円 | 1,892,000円 |
| RS | 1,859,000円 | 2,013,000円 |
| アトレー デッキバン | 2,101,000円 | 2,255,000円 |
4WDはどのグレードも一律で15万4千円高くなります。
ただ、実際に払うのは車両本体だけではありません。登録の費用や税金、保険料、それにナビやドライブレコーダーなどのオプションが乗ってきます。
ローンの計算は「車両本体」ではなく「乗り出し総額から頭金を引いた額」で考えます。この記事では、乗り出し総額をX 2WDで約190万円、RS 2WDで約205万円、デッキバン 2WDで約230万円と仮に置いて計算しています。
乗り出し総額は、付けるオプションと地域で大きく変わります。自分の場合の総額はアトレーの乗り出し価格で詳しく見てみてください。
グレード別、月々いくらになる?
『結局、うちの予算で払えるのかな…』というのが一番気になるところですよね。
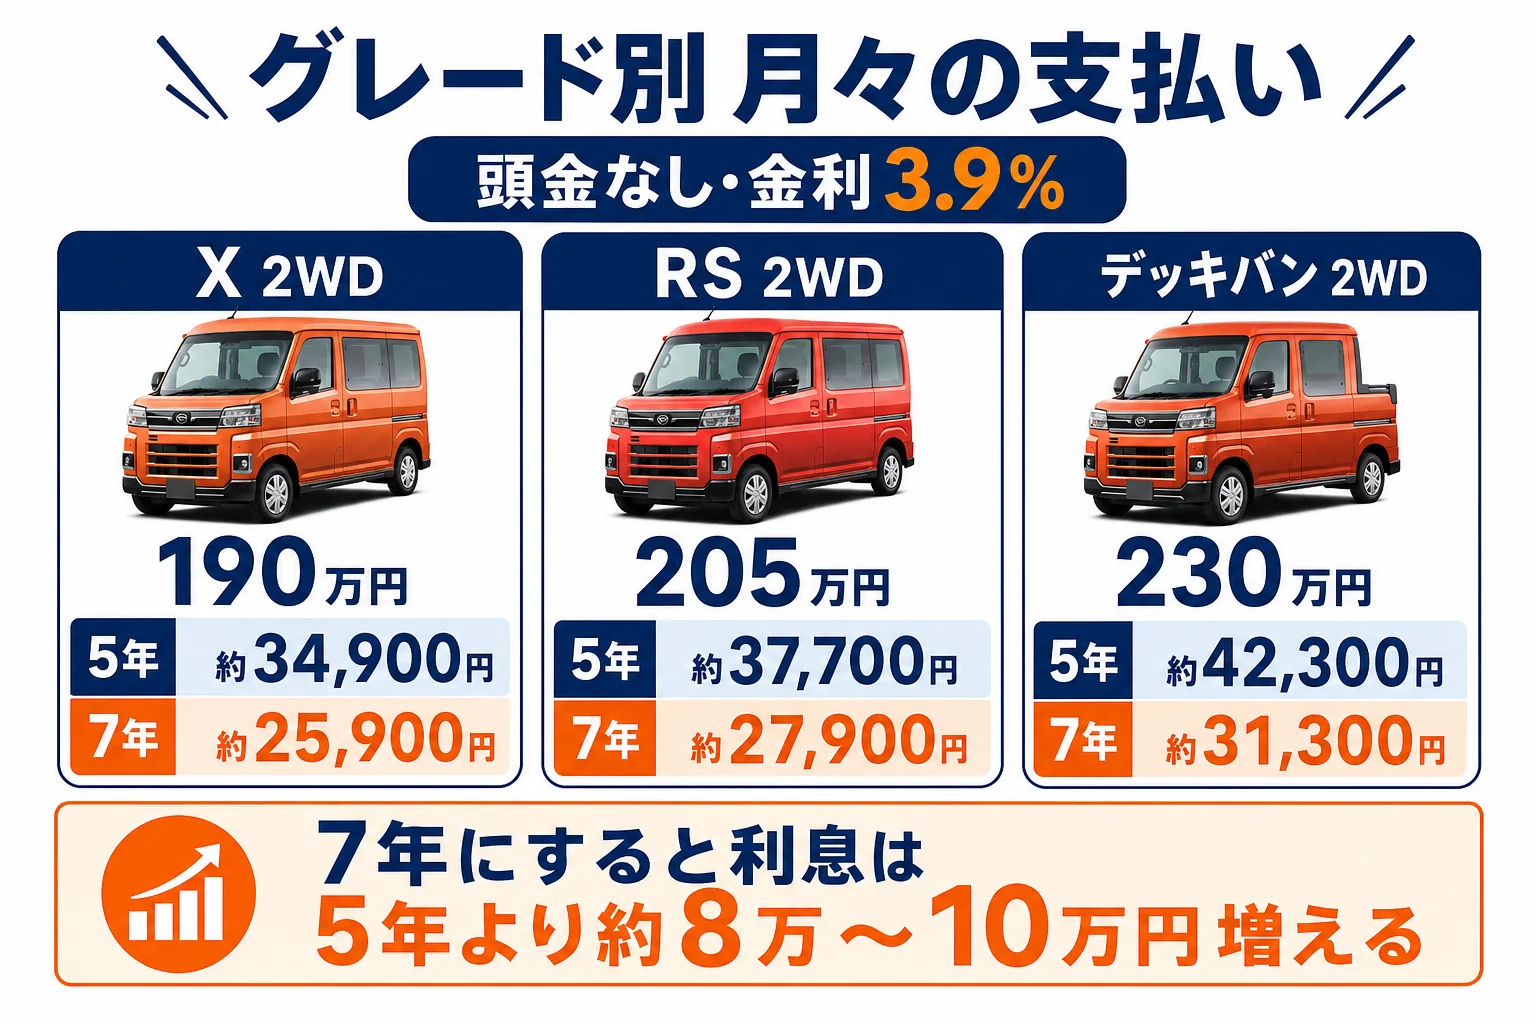
まずは頭金なし、金利3.9%で計算した月々の額です。金利3.9%は、ディーラーや銀行のローンでよく見かける水準を仮に置いた数字です。
| グレード(2WD) | 借入額(仮) | 4年(48回) | 5年(60回) | 7年(84回) |
|---|---|---|---|---|
| X | 190万円 | 約42,800円 | 約34,900円 | 約25,900円 |
| RS | 205万円 | 約46,200円 | 約37,700円 | 約27,900円 |
| デッキバン | 230万円 | 約51,800円 | 約42,300円 | 約31,300円 |
元利均等返済、ボーナス払いなしで計算しています。端数は100円単位で丸めています。
XとRSの差は、5年ローンで月々3千円ほどです。RSにはACC(全車速追従機能付)とLKCが付き、エアコンもオートになります。この差額をどう見るかはアトレーRSとXの違いで比べています。
利息はいくら払うことになる?
月々だけを見ると、つい長いローンを選びたくなります。ただ、期間を延ばすほど利息の合計は増えていきます。
| グレード(2WD) | 4年の利息合計 | 5年の利息合計 | 7年の利息合計 |
|---|---|---|---|
| X(190万円) | 約15.5万円 | 約19.4万円 | 約27.4万円 |
| RS(205万円) | 約16.7万円 | 約21.0万円 | 約29.6万円 |
| デッキバン(230万円) | 約18.8万円 | 約23.5万円 | 約33.2万円 |
RSを7年で組むと、5年より利息が9万円近く多くなります。月々の負担は軽くなりますが、そのぶん総額は重くなるんです。
頭金を入れると月々はどれだけ下がる?
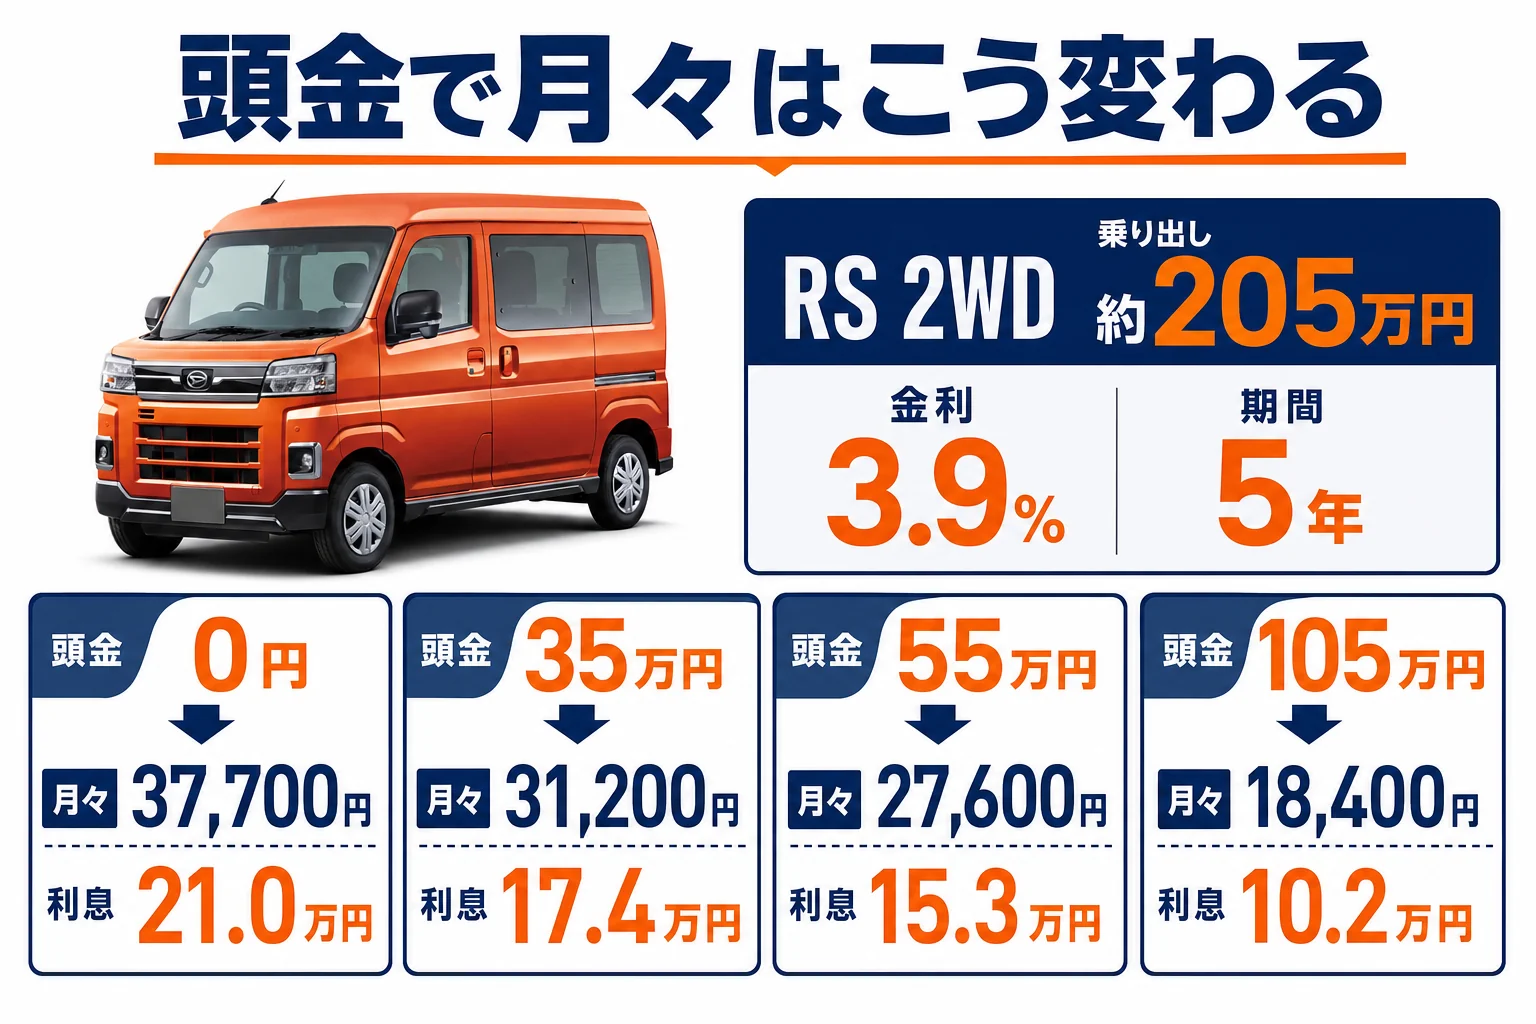
頭金を入れると借りる額が減るので、月々も利息もまとめて下がります。RS 2WDの乗り出し約205万円を例に、金利3.9%・5年で比べてみます。
| 頭金 | 借入額 | 月々(60回) | 利息の合計 |
|---|---|---|---|
| 0円 | 205万円 | 約37,700円 | 約21.0万円 |
| 35万円 | 170万円 | 約31,200円 | 約17.4万円 |
| 55万円 | 150万円 | 約27,600円 | 約15.3万円 |
| 105万円 | 100万円 | 約18,400円 | 約10.2万円 |
頭金を55万円入れると、月々は1万円ほど軽くなります。利息も6万円近く減ります。
- 今の車の下取り額や買取額
- 貯金のうち、急な出費に備える分を残した額
- 車検や税金の時期に合わせて貯めていた分
実は、今の車を手放すお金がそのまま頭金になる方は多いんです。下取りと買取では付く額が違うこともあるので、先に相場を知っておくと計画が立てやすくなります。
ただ、貯金を全部頭金に回すのはおすすめしません。車の故障や家のことで急にお金が要る時に、手元に何も残らないと困ってしまいます。
金利で総額はどれだけ変わる?
同じ車、同じ期間でも、金利が違えば払う総額はかなり変わります。借入額200万円・5年で比べてみます。
| 金利(年) | 月々(60回) | 利息の合計 | 主な借入先のイメージ |
|---|---|---|---|
| 2.9% | 約35,800円 | 約15.1万円 | 銀行のマイカーローン(審査は厳しめ) |
| 3.9% | 約36,700円 | 約20.5万円 | 仮の標準的な水準 |
| 6.9% | 約39,500円 | 約37.0万円 | ディーラーローンで金利が高めの場合 |
金利は借入先とその時期、審査の結果で変わります。表の金利は計算のための例で、特定の会社の金利ではありません。
2.9%と6.9%では、利息だけで20万円以上違います。月々で見ると4千円弱の差ですが、5年積み重なると大きな額なんです。
- 金利が低めのことが多い
- 車の所有者が自分になる
- 審査に日数がかかる
- 見積書や注文書を用意して申し込む手間がある
ディーラーのローンは、手続きが店頭で終わる手軽さがあります。一方で、キャンペーン金利が出ている時期を除くと、銀行より高めになりやすいです。
『ディーラーでそのまま組んだほうが楽だし…』と思う方もいるはずです。その場合も、銀行の仮審査を先に通しておくと、金利を比べる材料になりますよ。
残クレとローン、どっちを選ぶ?
『月々をもっと下げる方法はないの?』という方も多いはずです。
ダイハツの販売店では、残価設定型クレジット(残クレ)も選べます。数年後の下取り額を先に差し引いて、残りを分割で払う方法です。
| 比べる点 | 通常のローン | 残クレ |
|---|---|---|
| 月々の額 | 高め | 低め |
| 車の自由度 | カスタムも走行距離も自由 | 返す時の走行距離や傷に条件がある |
| 最後の支払い | なし | 残価を払う・乗り換える・返すを選ぶ |
| 総支払額 | 金利と期間しだい | 残価にも金利がかかる分、高くなりやすい |
アトレーは、荷室に棚を付けたり、車中泊用に手を入れたりする方が多い車です。リフトアップやカスタムをするつもりなら、返す時の条件がない通常のローンのほうが気が楽かもしれません。
残クレは返却時に、走行距離の上限や内外装の状態で追加の精算が出ることがあります。仕事で距離を走る方や、荷室を傷つけやすい使い方をする方は、条件を契約前に確かめておきましょう。
残クレの総支払額を詳しく比べた記事はアトレーの残クレは損か得かです。ローンと残クレの両方を並べて見てみてください。
所有せずに乗る方法として、リースやサブスクもあります。費用の違いはアトレーをリース・サブスクで乗る場合の費用で見ています。
月々を無理なく抑えるコツ
月々の支払いは、借りる額と金利と期間の3つで決まります。どれか1つを動かすだけで、負担はかなり変わります。
- 月々いくらまでなら払えるか、家計から決めておく
- グレードと駆動方式、付けたいオプションを決める
- 見積もりを取って、乗り出し総額を出す
- 今の車の売却額を調べて、頭金の額を決める
- 銀行の仮審査とディーラーの金利を比べる
- 返済期間を決めて本契約する
ここが大事なところです。月々の上限を先に決めておくと、商談の場で「あと月2千円でこのオプションが付きますよ」と言われても迷いにくくなります。
例えばこんなやり取り、よくあります。
「月々3万円に収めたいんです。」
「それなら7年にすれば、ナビも付けられますよ。」
月々は収まっても、期間が延びたぶん利息は増えています。オプションを足す前に、総額でいくら増えるかを聞いてみてください。
- 必要のないオプションを外す
- 値引きを引き出してから金利の話をする
- ボーナス払いは、確実に入る額の範囲にとどめる
- 繰り上げ返済の手数料を確かめておく
仕事でも使うなら、名義と支払いの流れも決めておく
アトレーは4ナンバーの軽貨物車なので、個人事業の仕事と家の用事を兼ねて使う方も多い車です。
その場合、誰の名義でローンを組むか、仕事の口座から払うかを先に決めておくと、あとで帳簿をつける時に迷いません。経費にできる範囲は使い方で変わるので、税理士や税務署に確かめてみてください。
ボーナス払いは慎重に
ボーナス払いを併用すると、毎月の額はぐっと下がります。ただ、ボーナスが減った年は、その回の支払いが一気に重くなります。
使うなら「減っても払える額」までにしておきましょう。
値引きの額は、そのまま借入額を減らします。値引きの目安と交渉の順番はアトレーの値引き相場と限界額にまとめています。
見積もりは1社だけで決めず、何店かで取って総額と金利を並べてみるのがおすすめです。
アトレー買いたいドットコム
アトレーの値段、先に相場を見ておく
今の車の買取相場と、アトレーの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
ローン以外にかかる毎年のお金
ローンの返済が始まっても、車にかかるお金はそれだけではありません。月々の予算には、維持費も含めておきたいですよね。
現行アトレーは4ナンバーの軽貨物車です。自家用なら軽自動車税は年5,000円で、軽乗用車の10,800円より安くなります。
| 項目 | 目安 | メモ |
|---|---|---|
| 軽自動車税 | 年5,000円 | 4ナンバー・自家用(2026年時点) |
| 車検 | 2年ごと | 初回も2年。重量税は2年分6,600円(13年未満) |
| 燃料代 | 走行距離しだい | WLTCモード燃費は全グレード14.7km/L |
| 任意保険 | 年齢と等級しだい | 貨物か乗用かで保険の区分に注意 |
維持費の全体を月割りにすると、ローンと合わせた実際の負担が見えてきます。内訳はアトレーの維持費は年間いくら?で詳しく出しています。
- ダイハツ アトレー 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
よくある質問
アトレーをローンで買うと月々いくらですか?
乗り出し約205万円のRS 2WDを、頭金なし・金利3.9%・5年で組むと月々約3万7,700円です。頭金や金利、期間で大きく変わるので、見積もりの総額で計算し直してみてください。
頭金なしでもローンは組めますか?
頭金なしで組めるローンはあります。ただ、借りる額が大きくなるぶん、月々も利息も増えます。今の車の売却額を頭金に回せないか、先に調べてみるのがおすすめです。
返済期間は何年がいいですか?
月々の負担と利息の総額のバランスで決めます。この記事の計算では、RS 2WDを7年にすると5年より利息が9万円近く増えます。車検のタイミング(2年ごと)と合わせて考えると決めやすいです。
ディーラーローンと銀行ローンはどちらがいいですか?
金利は銀行のマイカーローンのほうが低めのことが多く、手続きの手軽さはディーラーローンが上です。キャンペーン金利が出ている時期もあるので、両方の条件を並べて比べてみてください。
4WDにすると月々はどれくらい上がりますか?
4WDは車両本体が一律15万4千円高くなります。金利3.9%・5年なら、月々で2,800円ほどの差が目安です。
まとめ
- 車両本体は2026年6月改良後でX 2WD 173.8万円からデッキバン 4WD 225.5万円(税込)
- RS 2WDの乗り出し約205万円を頭金なし・3.9%・5年で組むと月々約3万7,700円
- 頭金55万円で月々は約2万7,600円に下がり、利息も6万円近く減る
- 金利2.9%と6.9%では、200万円・5年で利息が20万円以上違う
- 月々の上限を先に決め、値引きと金利は総額で比べる
コメント